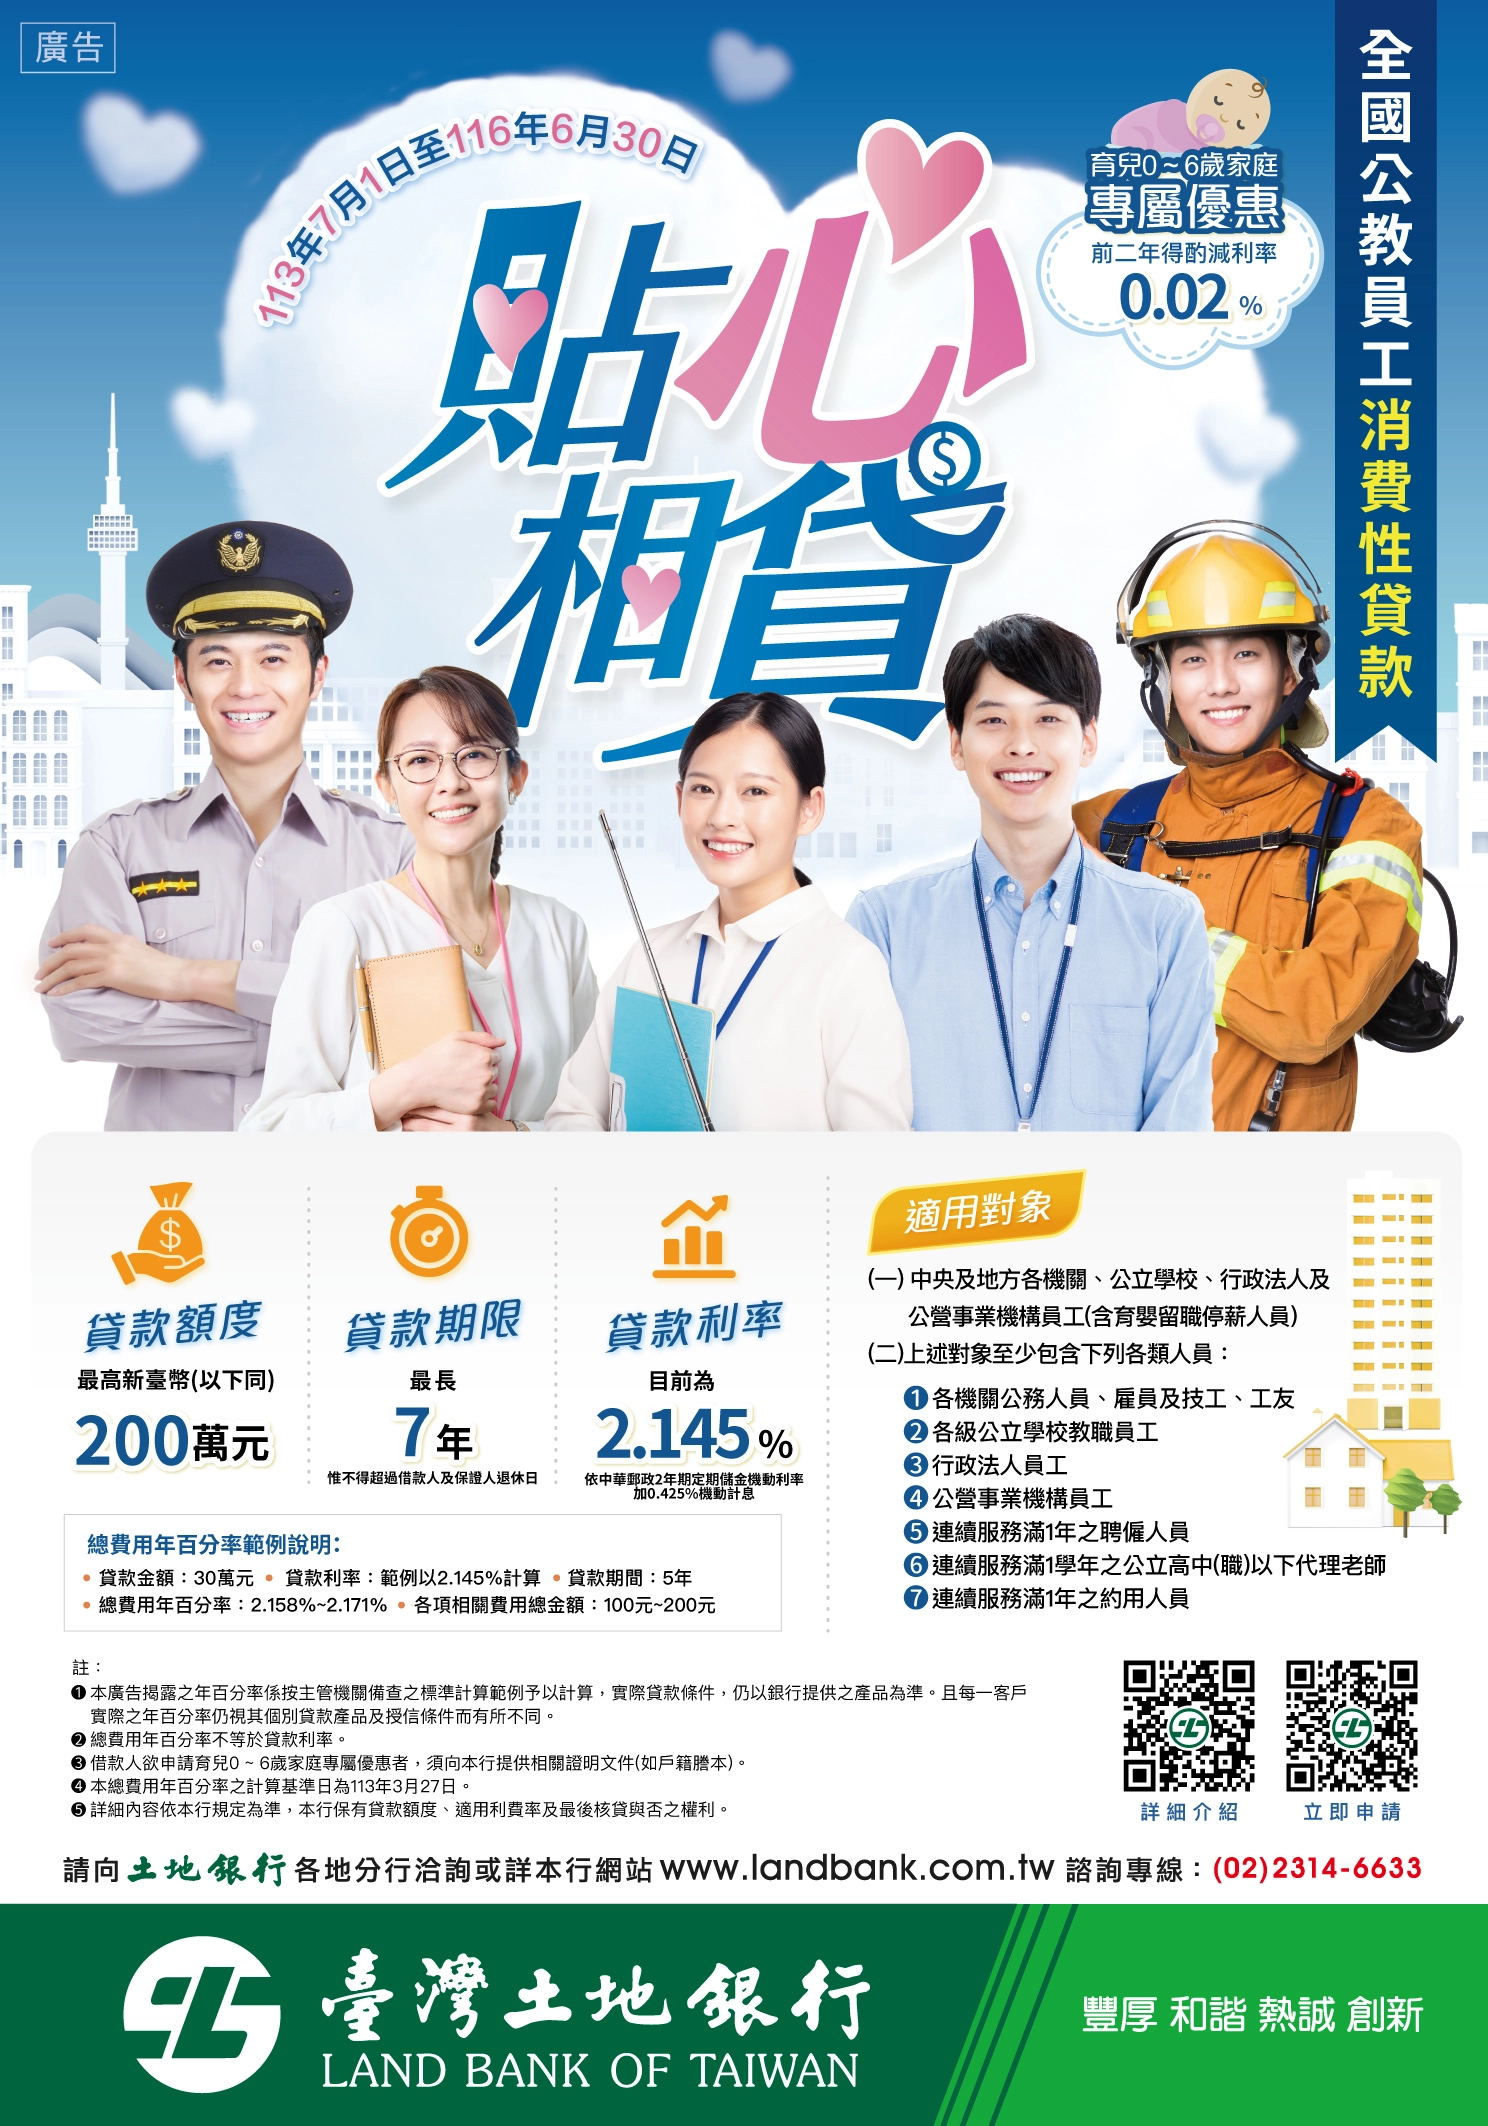
公教人員辦信用貸款,可以借多少錢?
『貼心相貸』政策貸款和一般『銀行信貸』,一樣都不需要提供擔保品,且還款期限都為七年。
只是申辦兩種方案,利率、額度可能不太一樣。
公教人員因職業、月薪穩定,只要信用分數不低,都能夠順利申請銀行的合法小額貸款。
如果辦『貼心相貸』,可以借多少錢?最多200萬元!
『貼心相貸』和『銀行信貸』兩方案額度,依各承辦銀行審核標準有所不同。
不過,申辦銀行訂定額度上限,仍受限於無擔保品貸款規定,以DBR22為上限標準。
即最高貸款額度,最多是公教人員個人月薪的22倍。
注意!『貼心相貸』方案設有200萬元額度上限。
假使,有一位公教人員固定月薪超過10萬元,也無法透過『貼心相貸』借到超過200萬元。
如果辦『銀行信貸』,可以借多少錢?最多看月薪幾萬元!
公教人員申辦銀行信貸,可借的最高額度上限,依個人月薪收入20~22倍。
實際大約額度,受個人財力證明、負債情況等影響,承辦銀行的審核標準也有差。有些銀行放款保守,如限貸政策,實拿額度不一定有月薪22倍。
申請人的無擔保債務實情,也會影響新申請信貸額度。
如果公教職員沒被占用信用額度,有機會拿到月薪20倍以上借款。
如果公教職員仍背負信貸、信用卡債款、信用卡循環利息,都會占用一部分信用額度,須扣除原有無擔保債款,才會知道下一筆信貸大約額度。
〔貸款試算〕
一名公立高中老師,月薪約5萬5千元,她目前有2萬元卡債、一筆10萬元銀行信貸未清償,她想再貸一筆銀行信貸,大約可能拿到多少額度?
→ 原信貸額度空間 :「5萬5千×22=121萬」
→ 扣除限有無擔保負債:「121萬-2萬-10萬=109萬」
→ 試算結果:該名公立高中老師,再申請銀行信貸,最多可借109萬元。
政府拍板定案!2027年軍公教職員調漲薪水
天下雜誌〈軍公教明年加薪4%、月退金調升近6%懶人包:時程、金額試算一次看懂〉
「116年度軍公教員工待遇提升方案」包括「專業加給(含教師學術研究加給)及主管職務加給各定額調增2,000元」及「待遇通案調增4%」二項調薪方案,其中,專業加給及主管職務加給定額調增,將提前於今(115)年7月1日生效,並以追加預算方式辦理。
總統賴清德於8月19日再加碼宣布,新增「第三類型戰鬥部隊加給」,服役官兵每個月增加新台幣4000元的加給。
目前政府已拍板,確定2027年起,現職軍公教人員加薪4%!
2027年開始,調漲薪水軍公教職員受惠對象,包含:
部分職等主管職務人員,加給2000元!
退休軍公教人員,退休金也調升5.89%!
所以,2027年1月開始,軍公教人員薪資調漲,不管申請『貼心相貸』和『銀行信貸』哪方案,或是申請政策性軍公教貸款,額度上限都會跟薪水著調升!
申辦『貼心相貸』,PTT鄉民親身案例
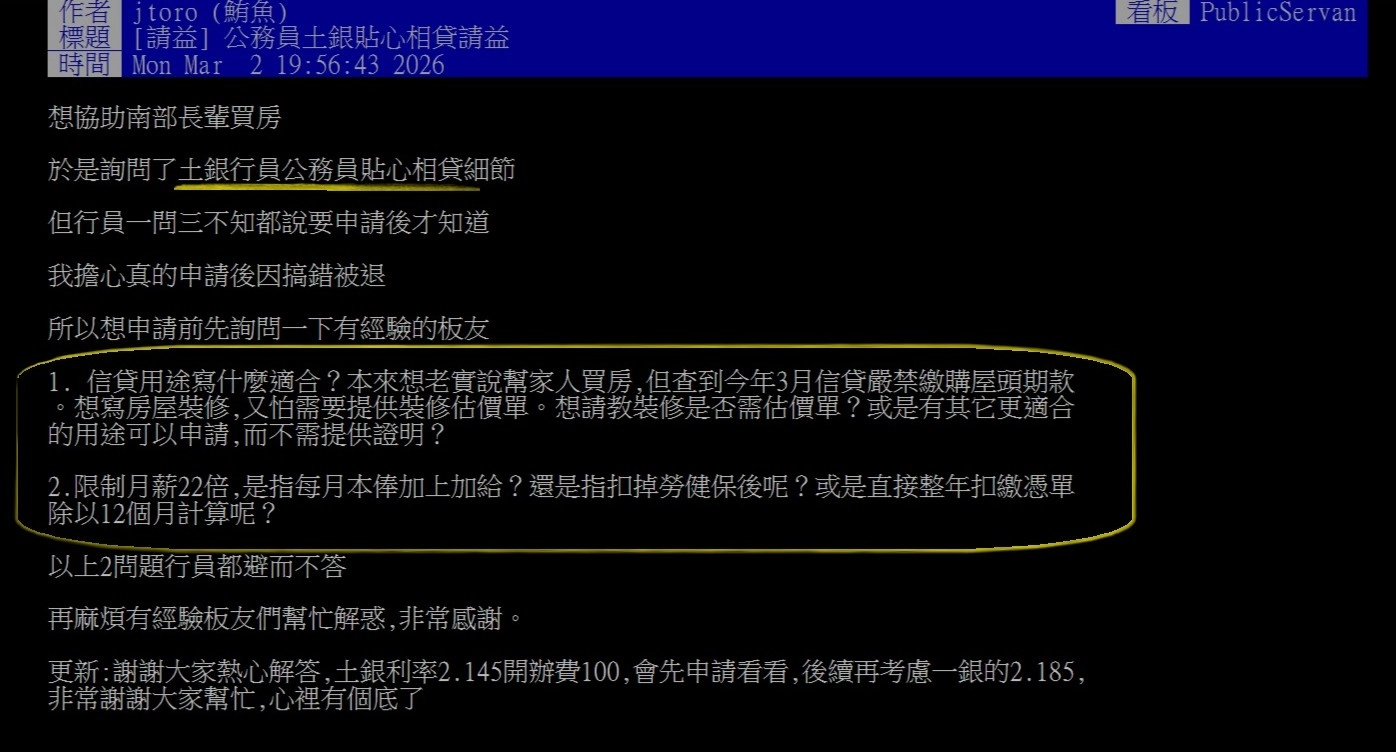 ptt鄉民申辦「貼心相貸」的疑問/PTT公職板
PTT鄉民申請『貼心相貸』的疑問
PTT發文標題:[請益] 公務員土銀貼心相貸請益
PTT發文時間:2026/03/02
PTT發文內容簡述:
一位名為鮪魚的PTT鄉民,因需要協助家中長輩買房,所以想申辦『貼心相貸』方案。但對於方案細節,問土地銀行行員,一問三不知。
鮪魚想知道兩個關於『貼心相貸』的問題。
且鮪魚同時申請兩家銀行信貸,一個是『貼心相貸』方案,另一個是第一銀行信貸,獲得的貸款利率,土地銀行利率開2.145%、第一銀行利率開2.185%。
不專業回答PTT鄉民『貼心相貸』疑問
關於PTT鄉民鮪魚,申請『貼心相貸』發出的兩個疑問,行員未回答他,只能以小編微薄的金融貸款知識,不專業的回答。
1.『貼心相貸』貸款用途寫什麼?
PTT鄉民鮪魚問:
1. 信貸用途寫什麼適合?本來想老實說幫家人買房,但查到今年3月信貸嚴禁繳購屋頭期款。想寫房屋裝修,又怕需要提供裝修估價單。想請教裝修是否需估價單?或是有其它更適合的用途可以申請,而不需提供證明?
小編的不專業回答
『貼心相貸』是全國公教員工消費性貸款,其貸款用途主要以個人消費為主。
雖然『貼心相貸』貸款用途該填什麼,銀行沒有強制規定。
不過常見可填的貸款用途,如下:
- 房屋修繕 / 家裝費用:房屋修補、家中室內裝潢、購買家電、電器裝修費。
- 結婚與生育費用:籌辦婚禮、婚宴、坐月子、生育相關支出。
- 子女教育 / 留學費用:子女學雜費、補習費、出國留學或遊學費用。
- 購置汽車 / 交通工具:購買個人或家庭用新車、中古車或機車。
- 個人旅遊與休閒:國外或國內旅遊、個人進修課程費用。
- 生活週轉 / 醫療應急:家庭生活週轉、醫療或健康檢查費用。
- 個人消費性用途:各類個人消費或雜項開支。
貸款用途,大致以個人、家庭生活開銷為主。
如像鮪魚本來要填「買房」,不建議填寫購屋相關用途。因『貼心相貸』是消費性貸款,如要買房,另有其他政策性房貸可申請。
如,第一次購屋可申請『青安房貸3.0』方案;公教人員購屋可申請『築巢優利貸』方案。
信貸的貸款用途,避免填寫高額消費或非必要消費,如:購屋、買股票、投資、買名牌商品。
2.關於DBR22限制,如何計算?
PTT鄉民鮪魚問:
2. 限制月薪22倍,是指每月本俸加上加給?還是指扣掉勞健保後呢?或是直接整年扣繳憑單除以12個月計算呢?
小編的不專業回答:
金管會規範的申貸「無擔保債務不得超過月收入 22 倍」(DBR 22 倍),對「月收入」的認定標準如下:
- 核心計算基準:以「扣繳憑單或全年所得證明」除以 12 個月為主(含本俸、專業加給、考績/年終獎金、加班費及固定津貼等全額稅前總收入)。
- 非以扣除額計算:計算的是「應稅/稅前總收入」,不需要扣除勞健保、公保等自負額。
- 非僅算每月本俸加給:若僅提供近 3 個月薪資單,銀行才會以「本俸+各項固定津貼」合計;但若提供完整年度扣繳憑單,則能把獎金一併計入,算出來的 22 倍額度通常最高。