設情境試算汽車增貸,學會預估風險
每位借款人車貸狀況不一,可增貸額度、年利率等也不同。
依照假設情境,預估試算三種不同財務條件,可能會面臨的汽車增貸風險。
【情境一】負債、還款壓力增加的風險
預設情境
小特提供擔保的汽車市值約60萬元,申請車貸借50萬元,目前剩餘車貸本金為20萬元,本來月還款約8000元。
申請汽車增貸20萬元,年利率8%,還款期不變為36期。
試算結果(以本息平均攤還)
增貸後新增月付金,約6,267元
原本車貸+增貸的月付金,約1萬4千多元。
評估的風險
小特將面臨負債和還款壓力重的風險!
小特的汽車增貸後,每個月多還6千多元,這筆車貸每個月得還1萬4千多元。
每個月多的還款,小特的月收入扣掉生活費,是否足夠,會不會影響到小特生活品質。自己是否還有其他信貸、房貸等債務,負債比是否太高。
「負債比」、「還款壓力」都是小特需要評估汽車增貸後的風險。
【情境二】汽車貸款成本增加的風險
預設情境
小斯的中古車目前二手市價約50萬元,原車貸剩25萬元,剩30期。想再增貸20萬元,年利率維持7%,延長貸款期限,多增加24期(還款延長2年)。加總後,這筆車貸45萬元,還款期限為54期(4.5年)。
試算結果(以本息平均攤還)
原本車貸月付金,約9100元(剩30期)
增貸後月付金,約9739元(分54期)
汽車增貸後,貸款成本約52萬6千,貸款本金45萬元,總利息約7萬6千元。
評估的風險
小斯將面臨增加車貸成本的風險!
小斯申請汽車增貸,多借了20萬元,延長了還款期限。
增加還款期數,平均分攤後,因而月付金只多了6百元,看似增加不多,不會一下增加還款負擔。
不過長遠來看,增加貸款期數,等於多增加每一期的利息,總成本當然也增加了!
小斯需評估汽車增貸後,即使暫時還款壓力不會增加太多,但得多支付幾萬元的貸款利息,是否划算。
【情境三】擔保車價與可增貸額度不相符
預設情境
小拉提供的擔保汽車,接近老車年齡,目前二手市值跌至35萬元。
原車貸剩25萬元,年利率為12%。因小拉突然急需資金,打算汽車增貸20萬元。
評估的風險
小拉將面臨申請汽車增貸被拒絕的風險!
因為小拉提供擔保的汽車車齡太過老舊,老車貸款本來過件率就低。
即使,本來小拉申請車貸時,名下中古車還不算太老舊,但等到想申請增貸時,隨時間流逝、車況使用情形等,車子再次鑑價,只會更低價。
低價的中古車想增貸,可貸額度不高。
且中古車貸款的成數約7、8成,銀行、融資公司不可能超貸。
小拉想再增貸超過擔保汽車價值,申請成功機率很低,他將面臨被拒貸的風險。
汽車增貸申請前,自己先做「5項風險評估」
當你急需借款資金,想增加車貸額度。
申請汽車增貸前,別只考慮可增貸多少,還得自我評估風險。
自我檢查汽車增貸風險,以下列出五項:
〔第一項〕 審視本來的車貸狀況
申請增貸前,先確認本來的車貸還剩多少。
自我審視,本來車貸是否按時還款。
掌握好自我負債狀況,才有條件和金融機構、融資公司談汽車增貸事宜。
〔第二項〕 查詢目前中古車價
汽車可貸額度,根據車齡、廠牌、里程數、車況、二手市場流通度,多少都受影響。
增貸前,先自己查詢中古車價網,自己查汽車二手價,大概預估可再增額多少。
實際增額,還是得以申請機構的鑑價汽車標準為主。
〔第三項〕 計算增貸後月付金
汽車增貸的利率,可能比原先較提高,也可能依舊一樣。
不管車貸利率有沒有變,增加貸款金額,相對月付金會增加。
借款人可先按照原先利率,預先試算,增加多少額度,月付金增加多少。
這樣增加的月還款,是否在可承受範圍內。
先有負債增加的心理準備,也能先規劃好增貸後的還款計畫。
〔第四項〕計算車貸「總成本」
再次,申請汽車增貸,可能會多些手續費等費用。
如果,汽車增貸,而需要延長還款期限,將增加還款利息。
別只想到借多少錢以外,還得預估貸款成本增加多少
〔第五項〕 仔細查看車貸契約條款
簽署貸款契約前,為降低風險,申請人都必須仔細查看合約條款。
注意車貸利率、還款期限、相關費用、提早清償條件、逾期後如何處理等。
仔細查看契約,不懂可詢問貸款業務人員,也要再次核對,條約內容與業務員口頭承諾是否相符。
別為了,提早借到車貸增額,而急著簽署契約。
事前確認好契約內容,降低事後反悔的風險。
Dcard上,「汽車增貸」借款人們親身經歷的風險
增貸後,扛負債非常痛苦
2026年,一名網友在Dcard理財版上,講述自己曾經在2022年時,因沒錢,選擇汽車增貸87萬元。沒想到增貸後,每個月的月付金1萬5千元,讓他繳得非常痛苦。該名網友覺得後悔,自己沒做好合理的債務規劃,仍會持續努力撐到還完這筆車貸。
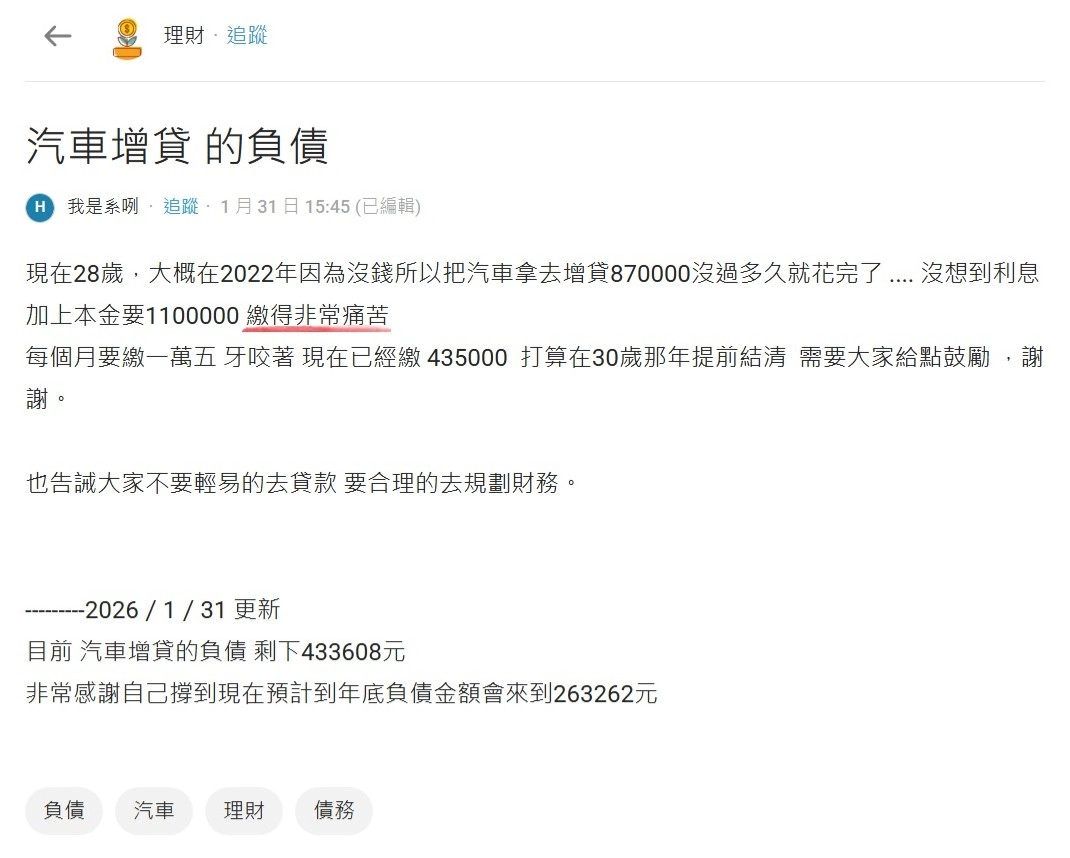 汽車增貸後扛負債的實際案例/Dcard
〔風險評估小建議〕
急需借資金,雖然可透過汽車增貸的方式,但後續的還款壓力不得輕忽。
增加車貸額度,解決了一時的資金缺口,卻也增加了負債。
每個月的還款壓力也會增加,自己的收入和支出是否失衡。
可先預先車貸試算方式,自我評估風險,增貸後能否承擔多餘的負債,提早規劃好債務還款計畫。
別等到扛不下這筆車貸負債,才後悔做了增貸的決定。
未查核契約內容與業務員說法不一
2023年,Dcard上某網友分享自己想中租車貸,申請汽車增貸,遭遇慘痛經驗。
該網友表示,自己找中租辦車貸,後來又增貸了28萬元。本來貸款業務員口頭跟他說「利率很低」、「之後還能降息」,他聽信中租業務員的話術,申辦增貸。
且自己為保留合約,簽約時,也沒能拍照存證。
後來,開始還款後,才發現利率與原先業務員說的不一樣。
本來和中租車貸業務員談好,年利率為10%,結果實際為16%。
且加上繳付各種費用,約3萬元。總貸款成本比預想的還多。
該名網友才打電話向中租融資公司申訴,該PO文記錄他和對方理論的過程和個人心得。因文章過長,以下只截圖開頭一小部分。
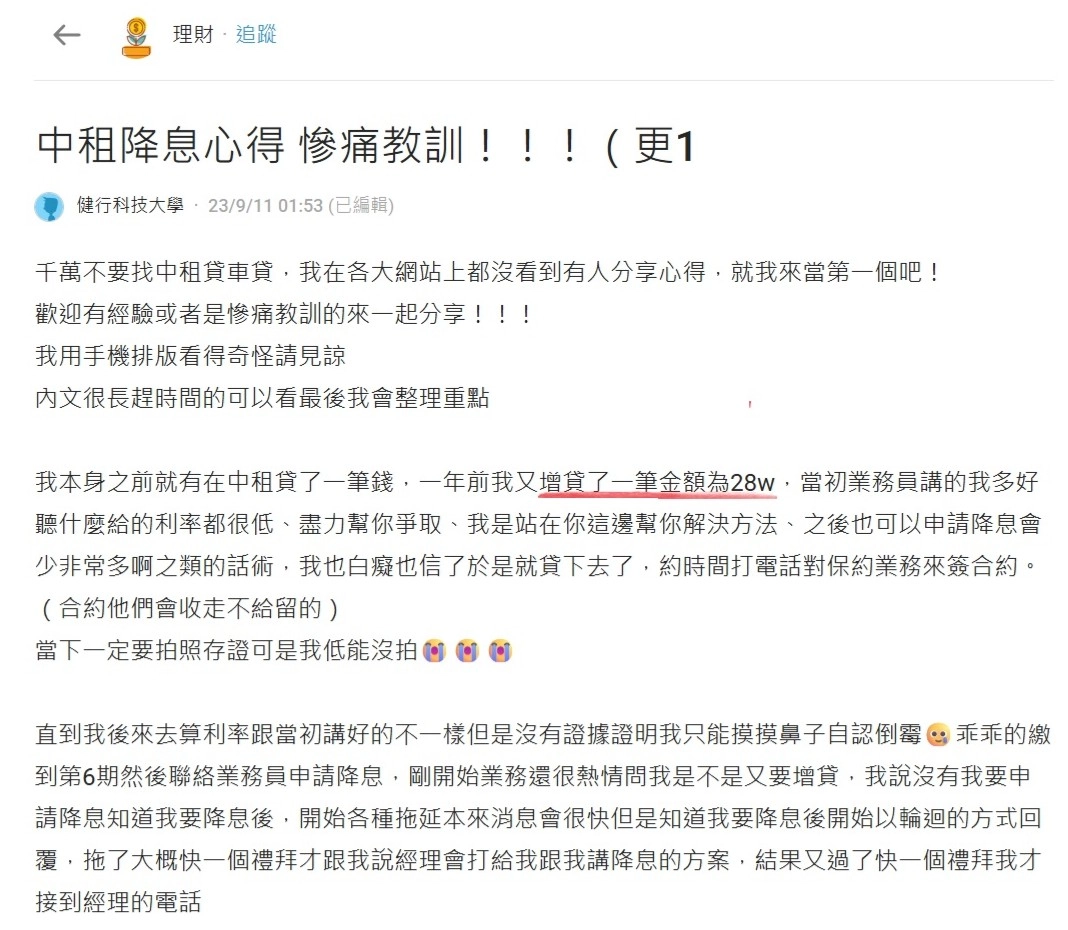 找中租辦汽車增貸的實際案例/Dcard
〔風險評估小建議〕
該dcard案例,該名中租借款人未警覺的風險有兩種,一個是「未仔細查閱契約內容」,另一個是「未預估貸款成本」。
第一個,簽署貸款契約前,得先查閱條款內容,不能只聽信貸款業務員的話術。尤其車貸利率的部分,業務員口頭說法是年利率10%,實際卻是年利率16%,差距相當之大。如果借款人簽約前,先查明契約內容與口頭承諾不符,識破中租業務員誘騙手段,當下即可放棄簽約,找別家有誠信的貸款公司。
一旦簽了契約,等於同意當中條款,事後即使發現被業務員話術欺騙,法律仍照契約內容為主,很難證實詐騙事實。
第二,業務員為了鼓吹增貸,賺取上繳的利息。不肖貸款業者會用「低利率」吸引借款人申貸,但另外加各種費用,結果總體貸款成本並沒有比較少。
申請汽車增貸前,汽車動保設定費以外,還需要繳交什麼費用,都需事先問清楚。
事先評估貸款費用和利率等合理後,再簽署契約。